O governo federal estabeleceu, por meio da Portaria MF nº 3.127, as regras para a compra de carteiras de créditos inadimplentes no âmbito do programa Desenrola Brasil 3.0. A norma foi publicada em edição extra do Diário Oficial da União no dia 22 de outubro e abre caminho para que a União adquira dívidas de pessoas físicas e de microempreendedores individuais (MEIs) com descontos elevados sobre o valor atualizado.
Quais dívidas podem entrar no programa
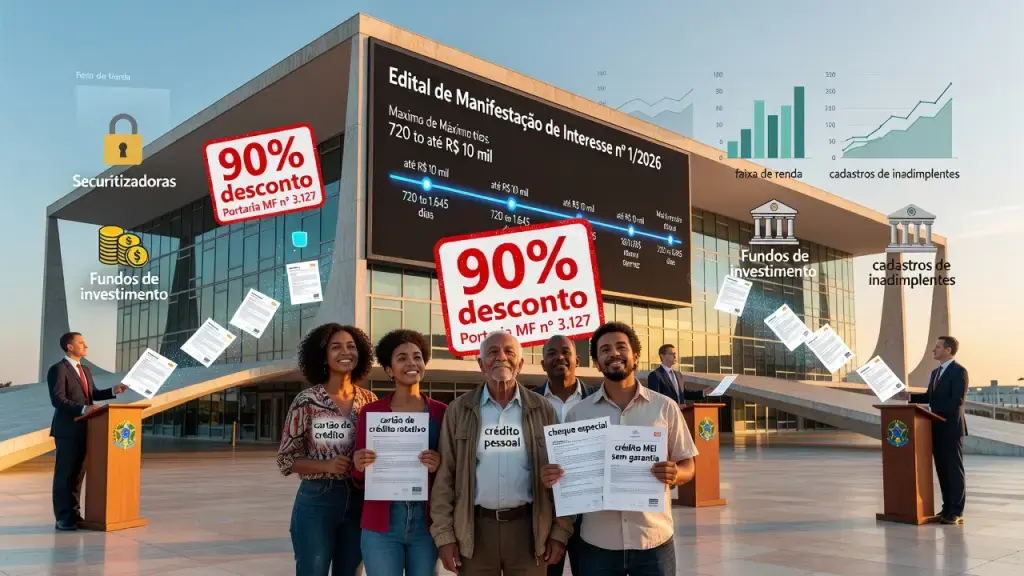
O edital abrange cinco modalidades: cartão de crédito rotativo, cartão de crédito parcelado, crédito pessoal sem consignação em folha, operações de crédito sem garantia real para MEIs e cheque especial. A elegibilidade depende de três critérios que devem ser atendidos simultaneamente. O primeiro é o tempo de atraso, que precisa estar entre 720 e 1.645 dias, contados a partir de 25 de setembro de 2026. O segundo é o valor original, limitado a R$ 10 mil por dívida. O terceiro é a possibilidade de aplicar desconto de pelo menos 90% sobre o valor original atualizado com juros, multas e encargos, em um prazo de até 90 dias a partir da data do vencimento.
A portaria admite a inclusão de mais de uma modalidade de crédito por pessoa, desde que o limite estabelecido seja respeitado. Na prática, isso significa que os critérios valem para cada operação individualmente, e a soma de dívidas de um mesmo devedor não pode ultrapassar o teto previsto.
Como funciona a manifestação de interesse dos credores
Para estruturar o procedimento de aquisição, o Ministério da Fazenda tornou público o Edital de Manifestação de Interesse nº 1/2026. A etapa serve para coletar informações de credores antes do primeiro chamamento público. Podem se manifestar instituições financeiras, companhias securitizadoras, fundos de investimento em direitos creditórios e outras pessoas jurídicas detentoras de créditos do programa, com prazo até as 23h59 do dia 30 de outubro.
Os interessados devem informar a quantidade de devedores, o número de contratos e o valor dos créditos, com dados detalhados por faixa de renda, condição de inscrição em cadastros de inadimplentes e período de atraso. Segundo a portaria, o fornecimento dessas informações é condição necessária para que os credores participem do primeiro edital de chamamento público.
O que muda para o consumidor e o que ainda não está claro
Para o devedor elegível, a principal consequência prática é a possibilidade de quitar uma dívida antiga com desconto expressivo, caso ela seja adquirida pela União. A norma, entretanto, não garante que todas as dívidas de determinado consumidor serão compradas, pois a aquisição depende do cumprimento dos critérios e da efetiva realização do chamamento público. Também não há, no material disponível, detalhes sobre as condições de negociação após a compra, como prazos de pagamento ou eventuais exigências adicionais.
Vale lembrar que a inadimplência prolongada costuma gerar restrições de crédito e encargos crescentes. Antes de aderir a qualquer proposta, o consumidor deve conferir a origem da oferta, o valor que efetivamente pagará e se a dívida está entre as que o programa admite. Essa verificação reduz o risco de golpes envolvendo falsas renegociações de dívidas, situação recorrente em programas de renegociação.